
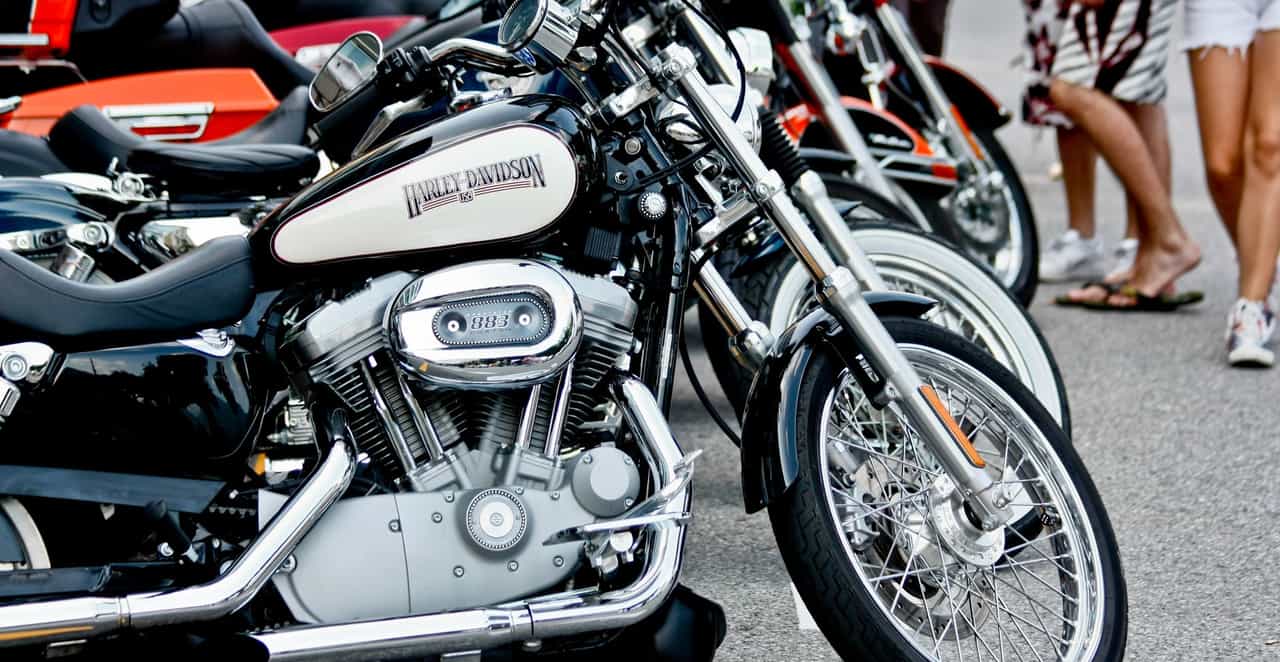
Votre moto a plus de 30 ans et vous ne savez pas quelle assurance lui correspond. Une police classique couvre souvent mal un usage occasionnel et une valeur de remplacement discutable. Voici comment choisir une formule adaptée, sans payer pour des garanties inutiles.
En bref
- L'assurance est obligatoire pour toute moto, même garée au garage la majorité de l'année.
- Une moto de collection a plus de 30 ans selon le Code de la route, mais chaque assureur fixe ses propres critères d'accès à ces contrats.
- Trois formules existent : au tiers, au tiers intermédiaire et tous risques. Le tiers intermédiaire couvre déjà le vol et l'incendie.
- Comptez entre 150 € et 500 € par an selon la formule, la cylindrée et votre profil de conducteur.
- La valeur agréée, fixée à l'avance avec l'assureur, protège mieux qu'une valeur de remplacement estimée après sinistre.
- L'assurance collection est réservée à un usage de loisir : sorties, concentrations, entretien. Les trajets domicile-travail demandent une formule classique.
Qu'est-ce qu'une moto de collection pour un assureur ?
Le Code de la route retient un seuil de 30 ans pour qualifier un véhicule de collection. La carte grise porte alors la mention « véhicule de collection », délivrée en préfecture après une attestation de la Fédération Française des Véhicules d'Époque (FFVE).
Les assureurs ne suivent pas tous cette règle à la lettre. Certains ouvrent leurs contrats dédiés dès 15 ou 20 ans, sans exiger la carte grise collection. Ils misent sur un profil type : un motard qui roule peu et entretient sa machine avec soin.
Votre carte grise influence surtout deux choses : le contrôle technique et l'accès à certaines formules préférentielles.
- Une moto immatriculée en collection passe au contrôle technique tous les 5 ans, contre 3 ans pour une moto classique.
- Les machines mises en circulation avant 1960 en sont généralement exemptées.
- Sans carte grise collection, vous pouvez souvent souscrire une assurance « moto ancienne », moins restrictive sur l'âge mais parfois moins avantageuse sur le prix.
Quelles formules d'assurance existent pour une moto de collection ?
Trois niveaux de garantie couvrent la quasi-totalité des contrats proposés sur ce marché.
| Formule | Ce qu'elle couvre | Pour quelle moto |
|---|---|---|
| Au tiers | Responsabilité civile uniquement, dommages causés à autrui | Moto de faible valeur, usage très rare |
| Tiers intermédiaire (ou étendu) | Tiers + vol, tentative de vol, incendie, parfois bris de glace | Moto de collection standard, la plus souscrite |
| Tous risques | Tiers intermédiaire + dommages à votre propre moto, y compris en cas de responsabilité | Moto rare ou de grande valeur, restauration coûteuse |
L'assurance au tiers
C'est le minimum légal fixé par l'article L211-1 du Code des assurances. Elle couvre les dommages que vous causez à un tiers, jamais votre propre moto. Un vol ou un incendie dans le garage ne sera pas indemnisé. Réservez-la à une machine de faible valeur, que vous accepteriez de perdre sans regret financier.
Le tiers intermédiaire
Cette formule ajoute le vol, la tentative de vol et l'incendie à la responsabilité civile. C'est le niveau le plus choisi pour une moto de collection, car le risque d'accident responsable reste faible sur un usage de loisir. Elle protège contre le risque le plus redouté par les collectionneurs : la disparition pure et simple de la machine.
La formule tous risques
Elle prend en charge les dommages subis par votre moto, même quand vous êtes responsable de l'accident. Elle devient pertinente pour une restauration qui a coûté plusieurs milliers d'euros, ou pour une machine rare dont les pièces sont difficiles à retrouver. La franchise mérite une attention particulière : visez un montant inférieur à 200 €.
Combien coûte une assurance moto de collection ?
Le tarif dépend d'abord de la formule choisie, puis de votre profil et de votre machine.
| Niveau de garantie | Budget annuel constaté en 2025-2026 |
|---|---|
| Au tiers | 150 € à 250 € |
| Tiers intermédiaire | 200 € à 350 € |
| Tous risques | 300 € à 550 € |
Ces fourchettes bougent selon plusieurs critères :
- La cylindrée et le modèle : une grosse cylindrée anglaise ou italienne coûte plus cher à assurer qu'une petite japonaise des années 70.
- Votre bonus-malus et l'ancienneté de votre permis moto.
- Le lieu de stationnement : un box fermé réduit la prime, un parking de rue l'augmente.
- Le kilométrage annuel déclaré. Les contrats collection plafonnent souvent cet usage entre 1 500 et 5 000 km par an.
- La valeur déclarée de la moto, surtout en formule tous risques.
Un exemple donne une idée d'échelle : pour une moto ancienne de type Norton Commando (750 cm³), les devis constatés en 2025 allaient d'environ 190 € à 575 € par an selon la formule et l'assureur. Demandez toujours plusieurs devis avant de trancher, les écarts d'un assureur à l'autre restent importants sur ce marché de niche.
Quelles garanties vérifier avant de signer votre contrat ?
Le prix affiché ne dit rien de la qualité réelle d'une garantie. Trois points méritent une vérification systématique.
- La valeur agréée plutôt que la valeur de remplacement. La valeur agréée fixe par écrit, à la signature, le montant qui vous sera versé en cas de perte totale. La valeur de remplacement, elle, est estimée après le sinistre par un expert, souvent au désavantage d'une moto rare ou restaurée.
- Les exclusions de garantie. Un usage sur circuit, une participation à une course, ou un stockage hors d'un lieu déclaré peuvent annuler la prise en charge. Lisez les conditions générales avant de signer, pas après un sinistre.
- Le périmètre d'usage autorisé. Une assurance collection couvre les sorties d'agrément, les concentrations, les trajets vers un garage ou une exposition. Elle exclut en général les trajets domicile-travail réguliers et tout usage utilitaire.
Les garanties optionnelles les plus utiles pour une moto ancienne restent l'assistance 0 km (dépannage même devant votre porte) et la protection des équipements (casque, blouson, gants). La garantie expédition de pièces détachées, proposée par certains assureurs spécialisés, s'adresse surtout aux propriétaires de modèles rares, dont les pièces voyagent parfois depuis l'étranger.
Quelles conditions faut-il remplir pour souscrire ?
Les assureurs qui proposent des contrats collection appliquent souvent un profil type, sans que ces critères soient uniformes partout.
- Avoir plus de 21 ans.
- Détenir le permis moto depuis au moins 3 ans.
- Posséder un autre véhicule pour les trajets du quotidien.
- Ne pas avoir déclaré d'accident responsable récent, en général dans les 2 dernières années.
- Parfois, justifier d'une carte grise de collection ou d'une attestation FFVE, selon l'assureur.
Un jeune conducteur ou un motard récemment titulaire du permis se verra souvent proposer une surprime, voire un refus de la formule collection. Dans ce cas, une assurance moto classique en tiers intermédiaire reste la solution de repli la plus réaliste.
Comment bien choisir votre assurance moto de collection ?
Comparez au moins trois devis avant de vous engager, formule identique à chaque fois. Un écart de 100 € par an entre deux assureurs, pour les mêmes garanties, n'a rien d'exceptionnel sur ce marché.
Vérifiez systématiquement ces quatre points avant de signer :
- Le montant de la franchise, et pas seulement la prime annuelle affichée.
- La méthode d'indemnisation en cas de perte totale (valeur agréée ou valeur de remplacement).
- L'usage autorisé par le contrat (loisir uniquement, ou trajets du quotidien tolérés).
- Les documents demandés à la souscription : permis, certificat d'immatriculation, relevé d'information, RIB.
Un contrat moins cher qui exclut le vol, ou qui impose une franchise de 500 €, coûte souvent plus cher au final qu'une formule mieux équilibrée.
Foire aux questions
Faut-il une carte grise de collection pour être assuré ?
Non, pas systématiquement. Certains assureurs proposent des contrats « moto ancienne » dès 10 ou 15 ans, sans exiger la mention collection sur la carte grise. D'autres la demandent pour accéder à leurs tarifs les plus avantageux.
Quel âge minimum pour qu'une moto soit assurée en collection ?
Le Code de la route retient 30 ans pour le statut officiel. Dans les faits, certains assureurs acceptent des contrats dédiés dès 15 ou 20 ans, sur des critères qui leur sont propres.
Pouvez-vous rouler tous les jours avec une assurance collection ?
Non. Ces contrats couvrent un usage de loisir : sorties, entretien, concentrations, expositions. Un trajet domicile-travail régulier ou un usage utilitaire exige une assurance moto classique, faute de quoi l'assureur peut refuser l'indemnisation en cas de sinistre.